Al Ansari Exchange Send Money
- 22.89Kالمراجعات
- 4.7
- المطوّر
- Al Ansari Exchange LLC
- تاريخ الإصدار
- 26/09/2017
لقطات الشاشة
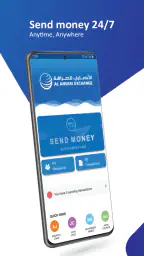
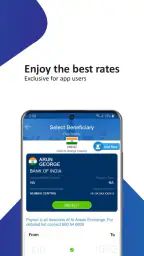
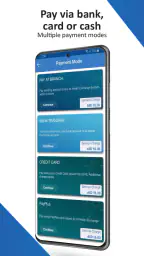
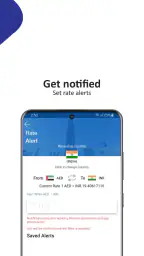
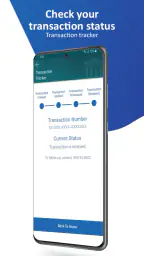
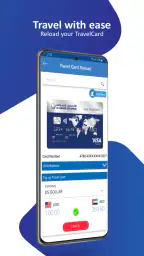
أول ما لفتني في Al Ansari Exchange Send Money هو أنها تحاول وضع مهمتين ماليتين متكررتين في مكان واحد: تحويل الأموال إلى الخارج وإدارة بطاقات الصراف الآلي مسبقة الدفع. هذا يجعلها أقرب إلى أداة عملية أفتحها عند الحاجة، لا إلى تطبيق مالي أستخدمه لمتابعة كل تفاصيل حياتي اليومية. وبما أن الاتصال بالشبكة يؤثر مباشرة في الخدمات المالية، فإن جودة التجربة هنا لا تعتمد على الواجهة وحدها، بل على توقيت الاستخدام واستقرار الإنترنت أيضاً.
التطبيق من تطوير Al Ansari Exchange LLC، وينتمي إلى فئة الشؤون المالية، وهو متاح مجاناً ومصنف PEGI 3. ظهر لأول مرة في سبتمبر 2017، وتصل نسخته الحالية إلى 6.01، مع دعم يبدأ من نظام تشغيل 9. هذه التفاصيل مهمة لمن يستخدم هاتفاً قديماً نسبياً؛ فالتطبيق ليس موجهاً فقط إلى أحدث الأجهزة، لكن من الأفضل إبقاء النظام والتطبيق محدثين لتقليل مشكلات التوافق أثناء تنفيذ العمليات الحساسة.
تجربتي مع التحويل وإدارة البطاقة عندما يكون الاتصال هو العامل الحاسم
اللحظة التي تحتاج فيها إلى شبكة مستقرة
في الاستخدام الواقعي، لا أتعامل مع التحويل المالي كما أتعامل مع تطبيق قراءة أو ملاحظات. عندما أفتح التطبيق لإرسال مبلغ، أحتاج إلى اتصال مستقر من البداية حتى أتمكن من تسجيل الدخول، مراجعة التفاصيل، ثم الوصول إلى نتيجة واضحة بعد تنفيذ العملية. الانتقال بين شبكة الهاتف وشبكة واي فاي ضعيفة في منتصف هذه الخطوات هو أكثر ما يجعلني متردداً، لأن الشاشة قد تتأخر في التحديث بينما تكون العملية نفسها في مرحلة لا أريد مقاطعتها.
لهذا أنصح بإجراء التحويل من مكان تكون فيه الشبكة مستقرة، وليس أثناء ركوب سيارة أو داخل مبنى تنقطع فيه الإشارة باستمرار. لا يعني ذلك أن التطبيق غير مناسب للهاتف المحمول؛ بالعكس، الهاتف هو المكان الطبيعي لاستخدامه، لكن قابلية الحمل لا تلغي الحاجة إلى اتصال موثوق. قبل الضغط على زر التأكيد، أراجع اسم المستفيد والمبلغ والغرض من العملية، ثم أنتظر ظهور حالة واضحة بدلاً من إغلاق التطبيق سريعاً.
هناك فرق مهم بين فشل تحميل صفحة وبين عدم معرفة نتيجة عملية مالية. إذا تجمدت شاشة معلومات عامة، يمكنني إعادة المحاولة بسهولة. أما بعد تأكيد تحويل، فأتعامل بحذر أكبر: لا أكرر الضغط عدة مرات لمجرد أن الشاشة لم تتغير، وأتحقق أولاً من سجل العملية أو من حالة الحساب عند عودة الاتصال. هذه عادة بسيطة، لكنها تقلل احتمال إنشاء طلب مكرر أو زيادة الالتباس.
الاستخدام في المواقف اليومية خارج المنزل
أجد التطبيق مناسباً لشخص يحتاج إلى إرسال المال أثناء وجوده خارج المنزل، خصوصاً عندما لا يريد البحث عن فرع أو تأجيل العملية إلى وقت لاحق. السيناريو الأكثر واقعية بالنسبة لي هو أن أتلقى طلباً عاجلاً من أحد أفراد العائلة، فأفتح التطبيق من الهاتف، أراجع بيانات المستفيد، وأبدأ التحويل من المكان الذي أوجد فيه. هنا تظهر قيمة التطبيق الحقيقية: تقليل الخطوات العملية بين قرار الإرسال وبدء الإجراء.
لكنني لا أراه خياراً مثالياً لكل موقف متنقل. إذا كنت في مطار أو منطقة مزدحمة أو مكان يعتمد على شبكة عامة غير مستقرة، فقد يصبح تسجيل الدخول وتحميل الشاشات أبطأ، وقد لا يكون مناسباً تنفيذ عملية حساسة على اتصال لا أثق به. في هذه الحالة، أفضل الانتظار حتى أصل إلى شبكة الهاتف الخاصة بي أو إلى اتصال خاص ومستقر.
إدارة بطاقات الصراف الآلي مسبقة الدفع تضيف استخداماً مختلفاً عن التحويل. بدلاً من فتح التطبيق فقط عند إرسال المال، يمكن أن يصبح مفيداً عند مراجعة وضع البطاقة أو التعامل مع احتياج مرتبط بها. هذا يهم من يستخدم البطاقة مسبقة الدفع في مصروفات محددة أو يريد فصل إنفاق معين عن الحساب الرئيسي. ومع ذلك، لا أتعامل معه كبديل شامل لتطبيق البنك؛ وظيفته هنا أكثر تخصصاً وترتبط بخدمات Al Ansari Exchange وبطاقاتها.
ما الذي أفعله عند انقطاع الاتصال أو تأخر النتيجة؟
أكثر نقطة تحتاج إلى هدوء هي لحظة انقطاع الشبكة بعد إرسال الطلب. في هذه الحالة، لا أبدأ بعملية جديدة مباشرة. أغلق أي نوافذ زائدة، أعيد الاتصال بالشبكة، ثم أفتح التطبيق وأتحقق من حالة العملية قبل اتخاذ قرار آخر. إن ظهرت العملية في السجل، أتعامل معها على أنها قيد المتابعة أو مكتملة وفق الحالة المعروضة، ولا أرسل مبلغاً ثانياً لمجرد أن الإشعار تأخر.
إذا حدث الانقطاع قبل التأكيد النهائي، تكون إعادة المحاولة أبسط عادة، لكنني ما زلت أعيد قراءة البيانات بدلاً من الاعتماد على شاشة بقيت مفتوحة من قبل. هذا مهم خصوصاً إذا كان التطبيق قد عاد من الخلفية أو إذا تغيرت الشبكة أثناء الاستخدام. في تطبيق مالي، تحديث الصفحة ليس مجرد خطوة تقنية؛ إنه وسيلة للتأكد من أن المعلومات التي أراها ما زالت حديثة.
الاسترداد من مشكلة الاتصال لا يعني أن كل تأخير سببه الشبكة. قد يكون السبب ازدحاماً مؤقتاً في الخدمة أو حاجة إلى خطوة تحقق إضافية أو مشكلة في بيانات العملية. لذلك أميز بين ثلاث حالات: شاشة لم تُحمّل، طلب لم يظهر له تأكيد، وطلب ظهر في السجل بحالة محددة. لكل حالة تصرف مختلف، وأكبر خطأ هو التعامل معها كلها كأنها فشل واحد.
أنصح أيضاً بالاحتفاظ ببيانات العملية الأساسية لنفسي، مثل المبلغ واسم المستفيد ووقت المحاولة، من دون مشاركة معلومات حساسة مع الآخرين. هذه الملاحظات تساعد عند التواصل مع الدعم أو عند مقارنة ما ظهر في التطبيق بعد عودة الاتصال. لا أحتاج إلى تسجيل كل شيء بشكل مبالغ فيه، لكن وجود مرجع بسيط أفضل من الاعتماد على الذاكرة إذا حدث تأخير.
استهلاك البيانات وكيف أجعل الاستخدام أكثر وعياً
التحويلات المالية نفسها لا تبدو لي نوعاً من الاستخدام الذي يستدعي استهلاكاً كبيراً للبيانات مقارنة بالفيديو أو التطبيقات الاجتماعية، لكن هذا لا يعني أنني أفتح التطبيق بلا تخطيط. عند استخدام بيانات الهاتف، أتجنب تحديث الصفحات مراراً أو التنقل بين الشاشات أثناء ضعف الشبكة، لأن إعادة التحميل المتكرر قد تستهلك وقتاً وبيانات من دون فائدة حقيقية.
الطريقة الأفضل بالنسبة لي هي تجهيز ما أحتاج إليه قبل فتح التطبيق: أتأكد من هوية المستفيد، أعرف المبلغ، وأحدد ما أريد مراجعته في البطاقة مسبقة الدفع. بعد ذلك أفتح التطبيق وأنجز الخطوات في جلسة واحدة قدر الإمكان. هذا الأسلوب لا يجعل التطبيق يعمل دون اتصال، ولا ينبغي افتراض ذلك؛ لكنه يقلل التنقل غير الضروري ويجعل العملية أوضح وأقل عرضة للتكرار.
أستخدم شبكة الهاتف الخاصة بي عندما تكون الشبكات العامة غير موثوقة، وأتجنب تنفيذ العمليات المالية من اتصال عام مفتوح. السبب ليس استهلاك البيانات فقط، بل الخصوصية أيضاً. شاشة التحويل قد تتضمن معلومات لا أريد ظهورها أمام الآخرين، كما أنني لا أحب إدخال بيانات مالية في مكان لا أعرف مستوى أمانه. هذه نصيحة استخدام عامة، لكنها تصبح أكثر أهمية عندما يكون التطبيق مخصصاً لإرسال المال.
هل يناسبك أكثر من البدائل المعتادة؟
إذا كنت تعتمد على خدمات الصرافة التابعة لـ Al Ansari Exchange أو تستخدم بطاقة صراف آلي مسبقة الدفع مرتبطة بها، فإن جمع التحويل وإدارة البطاقة في تطبيق واحد قد يكون أكثر راحة من التنقل بين مواقع مختلفة أو زيارة موقع فعلي لكل خطوة. أجد هذه النقطة أكثر قيمة من فكرة أن التطبيق يقدم كل شيء للجميع؛ قوته الأساسية تظهر عندما تكون احتياجاتك مرتبطة بهذه الخدمات تحديداً.
في المقابل، قد يكون تطبيق البنك المعتاد أفضل لمن يريد رؤية الحسابات البنكية، بطاقات الائتمان، الفواتير، والادخار في لوحة واحدة. كما أن خدمة تحويل متخصصة أخرى قد تناسب شخصاً يقارن عدة خيارات قبل كل إرسال أو يحتاج إلى أدوات إضافية لا ترتبط بالصرافة وحدها. لا أختار هذا التطبيق لمجرد أنه تطبيق مالي؛ أختاره عندما تتطابق خدماته مع طريقة استخدامي.
أحد الفروق العملية هو أن التطبيق لا يلغي الحاجة إلى الانتباه للتفاصيل. سهولة الوصول من الهاتف قد تجعل المستخدم يتعامل مع التحويل كأنه إجراء سريع جداً، بينما يبقى المبلغ وبيانات المستفيد قراراً مالياً يحتاج إلى مراجعة. لذلك أرى أن أفضل تجربة تأتي لمن يستخدم السرعة لتوفير الوقت، لا لمن يختصر خطوات التحقق.
لمن أوصي به، ومن الأفضل أن يتجاوزه؟
أوصي به لمن يرسل الأموال دولياً من الهاتف ويريد قناة مرتبطة بـ Al Ansari Exchange، ولمن يدير بطاقة صراف آلي مسبقة الدفع ويستفيد من وجود أدواتها في المكان نفسه. كما أراه مناسباً لمن يفضل إنجاز المعاملات في أوقات مختلفة من اليوم بدلاً من ترتيب زيارة منفصلة، بشرط توفر اتصال جيد واستعداد لمراجعة حالة العملية.
قد لا يكون الخيار الأنسب لمن لا يستخدم خدمات الشركة أو لا يملك بطاقة مرتبطة بها، لأن جزءاً مهماً من قيمته يعتمد على هذا السياق. كذلك قد يفضّل بعض المستخدمين تطبيقاً بنكياً شاملاً إذا كانت حاجتهم الأساسية هي متابعة الحسابات البنكية اليومية لا إرسال الأموال أو إدارة بطاقة مسبقة الدفع.
الواجهة المحمولة مفيدة، لكنها لا تعني أن كل شخص سيجدها مريحة بالقدر نفسه. من يفضل التعامل وجهاً لوجه في العمليات المالية الكبيرة قد يشعر بثقة أكبر عند زيارة موقع فعلي. أما أنا فأرى أن التطبيق يخدم المستخدم الذي يريد إنجازاً ذاتياً وسريعاً، ولا يمانع في تحمل مسؤولية قراءة التفاصيل والتأكد من النتيجة.
الانطباع العام عن الاعتمادية والانتشار
يحصل التطبيق على متوسط 4.7 من المستخدمين، مع أكثر من 65 ألف تقييماً وحوالي 23 ألف مراجعة، ووصل إلى أكثر من مليون تثبيت. هذه الأرقام تمنحني انطباعاً بأن له حضوراً واسعاً وتجربة مستخدمين نشطة، لكنها لا تعفيني من تقييمه وفق احتياجي الشخصي. الانتشار لا يضمن أن كل مشكلة اتصال أو كل خطوة ستعمل بالطريقة نفسها على كل هاتف.
أقدّر أيضاً أن التطبيق ليس جديداً على السوق؛ وجوده منذ عام 2017 يعني أن فكرته ليست تجربة عابرة مرتبطة بموضة مؤقتة. ومع ذلك، لا أخلط بين قدم الخدمة واستقرار كل جلسة استخدام. تحديث النسخة إلى 6.01، والتأكد من أن الهاتف يعمل بنظام مدعوم، خطوتان منطقيتان قبل الاعتماد عليه في تحويل مهم.
من ناحية عملية، أتعامل مع التطبيق كأداة تنفيذ ومتابعة، لا كمكان لحفظ قراراتي المالية من دون مراجعة. أفتح التطبيق عندما أعرف ما أريد، أستخدم شبكة مناسبة، أراجع المستفيد والمبلغ، ثم أتحقق من الحالة بعد الإرسال. هذا الروتين يجعل نقاط القوة واضحة ويقلل أثر نقاط الاحتكاك المرتبطة بالاتصال أو التأخير.
حكمي النهائي على التجربة المتصلة بالإنترنت
تجربتي مع Al Ansari Exchange Send Money إيجابية عندما يكون الهدف محدداً: إرسال الأموال عبر الهاتف أو إدارة بطاقة صراف آلي مسبقة الدفع من مكان واحد. أفضل ما فيه هو تقليل الاعتماد على الخطوات التقليدية لمن يحتاج خدمات Al Ansari Exchange بانتظام، مع إمكانية التعامل من سياقات يومية مختلفة. لكن الاتصال ليس تفصيلاً ثانوياً؛ فهو جزء من طريقة استخدام التطبيق، ولذلك لا أنصح بالبدء في عملية مهمة من شبكة متذبذبة.
الخلاصة التي أصل إليها هي أن التطبيق مناسب للمستخدم العملي الذي يخطط لعمليته، يراجع البيانات، ويتعامل بحذر مع حالات التأخير. أما من يبحث عن تطبيق مصرفي شامل أو لا يرتبط بخدمات الشركة، فقد يجد بديلاً آخر أكثر ملاءمة. بالنسبة لي، أهم قاعدة هي عدم تكرار التحويل قبل التحقق من حالته بعد عودة الاتصال؛ هذه الخطوة الصغيرة تلخص الفرق بين استخدام مريح واستخدام مرتبك.
أبرز المزايا
- إمكانية تحويل الأموال دوليًا من الهاتف دون زيارة الفرع.
- تتبع حالة الحوالة ومعرفة مراحل تنفيذها بسهولة.
- توفير خيارات متعددة لاستلام الأموال حسب بلد المستفيد.
- واجهة منظمة تساعد على تكرار التحويلات للمستفيدين السابقين.
- إشعارات فورية نسبيًا بشأن نجاح التحويل أو الحاجة لإجراء إضافي.
القيود
- قد تختلف الرسوم وسعر الصرف حسب الدولة وطريقة الاستلام.
- يتطلب التسجيل والتحقق من الهوية قبل استخدام كامل الخدمات.
- بعض التحويلات قد تتأخر خلال العطلات أو بسبب إجراءات الامتثال.
- توافر الخدمات والحدود المالية يختلفان حسب موقع المستخدم.
- قد تحتاج بعض العمليات إلى التواصل مع الدعم أو زيارة فرع.
الأسئلة الشائعة
ما هو تطبيق Al Ansari Exchange Send Money، وما الخدمات التي يقدمها؟
تطبيق Al Ansari Exchange Send Money هو منصة رقمية تابعة لشركة الأنصاري للصرافة، تتيح للمستخدمين إرسال الأموال وتحويلها دوليًا من الهاتف. بعد إنشاء الحساب والتحقق من الهوية، يمكن عادةً اختيار الدولة والمستفيد وطريقة الاستلام، ثم مراجعة سعر الصرف والرسوم قبل تأكيد العملية. تختلف الخدمات المتاحة حسب بلد الإقامة واللوائح المحلية.
هل يتطلب التطبيق إنشاء حساب والتحقق من الهوية قبل إرسال الأموال؟
نعم، يحتاج المستخدم عادةً إلى إنشاء حساب باستخدام بيانات شخصية ورقم هاتف صالح، ثم إكمال إجراءات التحقق من الهوية وفقًا لمتطلبات مكافحة غسل الأموال. قد يُطلب تصوير وثيقة رسمية أو تقديم معلومات إضافية عن مصدر الأموال والغرض من التحويل. لا يمكن ضمان تفعيل جميع الخدمات قبل قبول البيانات والتحقق منها.
ما الدول وطرق الاستلام التي يدعمها Al Ansari Exchange Send Money؟
تختلف الدول المدعومة وطرق استلام الحوالة بحسب موقع المستخدم والاتفاقيات المتاحة وقت تنفيذ التحويل. قد تشمل الخيارات الإيداع في حساب مصرفي، أو الاستلام النقدي من وكيل، أو التحويل إلى محفظة إلكترونية في بعض الوجهات. يُنصح بفحص قائمة الدول وخيارات الدفع والاستلام داخل التطبيق قبل إتمام العملية.
كم تستغرق الحوالة، وما الرسوم وسعر الصرف المطبق؟
تعتمد مدة وصول الأموال على الدولة المستقبلة، وطريقة الاستلام، وساعات العمل، وإجراءات التحقق، وقد تصل بعض التحويلات بسرعة بينما تتأخر أخرى بسبب العطل أو المراجعات التنظيمية. يعرض التطبيق عادةً الرسوم وسعر الصرف والمبلغ الذي سيستلمه المستفيد قبل التأكيد. راجع هذه التفاصيل بعناية، لأن التكلفة النهائية قد تختلف حسب نوع الحوالة.
ماذا أفعل إذا فشل التحويل أو تأخر وصول الأموال؟
ابدأ بمراجعة حالة المعاملة ورقمها المرجعي داخل التطبيق، وتأكد من صحة بيانات المستفيد وعدم وجود طلبات تحقق معلقة. إذا بقيت الحوالة متأخرة أو ظهرت رسالة خطأ، تواصل مع دعم الأنصاري للصرافة عبر القنوات الرسمية المتاحة في التطبيق أو الموقع، واحتفظ بإيصال التحويل وجميع المراسلات. لا تشارك كلمة المرور أو رمز التحقق مع أي شخص.


